Un programa de investigación · Elies Lucio y Hugues Pouget
Integral Economics
¿Cómo se conecta la financiación de una empresa con la inversión entre países?
Das Kapital: Investment Strikes Back · Elies Lucio & Hugues Pouget
Con Hugues Pouget estudio cómo las decisiones dentro de una empresa se conectan con los mercados y con el conjunto de la economía. Lo que saben los inversores influye en lo que pueden financiar. La financiación cambia después la propiedad y la inversión, y los derechos financieros resultantes entran en las carteras de los hogares. Seguir estos vínculos permite comprender cómo se transmiten las condiciones de inversión entre empresas y países.
Las explicaciones presentan cada pregunta antes de los resultados formales y las demostraciones. En los textos técnicos, GP designa al socio gestor y LP a un inversor externo.
Cómo se articula el programa
El programa conecta tres niveles: las empresas, sus encuentros con los inversores y el conjunto de la economía. Los cinco resultados que siguen establecen partes de este marco bajo supuestos precisos. Abordan los contratos, el riesgo y la financiación, las rondas sucesivas de financiación, la asignación del capital y el papel de la información en una economía donde los precios se ajustan.
Micro → MesoCreencias, contratos y pagos de financiación
Meso → MicroPerspectivas de encuentro y valores de continuación
Meso → MacroDistribución de empresas, propiedad y flujos de caja
Macro → MesoRendimientos ajustados al riesgo y capital agregado
Macro → MicroPrecios de estado de los hogares
Tres niveles conectados en ambas direcciones. Las flechas muestran cómo la información, la financiación, la propiedad y los precios conectan las decisiones individuales con el conjunto de la economía. Selecciona un nivel para leer su pregunta de investigación.
Micro
Información, incentivos y financiación
¿Qué puede prometer una empresa hoy y qué deben conservar sus propietarios para invertir mañana? Este nivel estudia cómo la información privada, el esfuerzo, el efectivo disponible y la propiedad influyen en las condiciones de financiación. Los contratos deben cubrir pagos reales y desincentivar cambios respecto a las decisiones financieras acordadas. Un resultado sustituye un contrato de pagos complejo por un conjunto finito de pagos posibles, preservando sus incentivos. Otro sigue dos rondas de financiación y muestra cómo las ganancias de una inversión futura pueden influir ya en el precio de la primera financiación.
Meso
Empresas e inversores
¿Cómo se encuentran las empresas y los inversores? Este nivel conecta las solicitudes de los emprendedores con las ofertas de los inversores y el número de empresas que pueden financiar. Unas mejores condiciones pueden atraer a más candidatos, pero una oferta adicional no crea por sí sola fondos ni capacidad. El modelo resuelve cómo responden las ofertas y la entrada al mercado a estas restricciones. La distribución resultante de empresas financiadas, propiedad y flujos de caja pasa después al análisis del conjunto de la economía.
Macro
Carteras, precios y economía
¿Cómo influyen la financiación empresarial y la propiedad en las carteras internacionales y los rendimientos? Este nivel valora los flujos de caja mediante los precios de estado de los hogares: el valor de un pago en cada situación económica posible. Esos precios también influyen en las decisiones individuales de financiación. Un resultado muestra por qué el tipo de interés sin riesgo no basta para resumir estas diferencias. Otro estudia cómo cambia la financiación con nueva información después de ajustarse los precios, y cómo puede cambiar la balanza comercial aunque los activos exteriores netos sean los mismos en cada estado de la economía.
Qué ayudan a comprender estos resultados
Estos resultados trazan un camino desde los contratos individuales de financiación hasta la asignación del capital y las cuentas internacionales. Cada uno se aplica a instituciones y supuestos concretos. En conjunto, ayudan a identificar qué vínculos son necesarios para comprender la inversión a lo largo de la vida de empresas y fondos. Reunir estas partes en un marco más amplio sigue siendo un trabajo en curso.
Contratos finitos que preservan los incentivos y la financiación
Una lotería compleja de pagos puede sustituirse por un pequeño conjunto ponderado sin cambiar la financiación ni las decisiones financieras optimizadas del gestor.
Resultado formal
Consideremos la institución de financiación acotada estudiada: un único certificado agregado antes del esfuerzo, sorteos de pago revelados después, precios comprometidos de antemano según la mezcla efectiva de esfuerzos y un pago obligatorio de acceso financiado. La remuneración está limitada por la producción; la riqueza financiera adquirida tiene un tope de cuatro. Los valores de continuación incorporan el acceso financiado, el registro confidencial y las ofertas dirigidas.
Toda configuración factible admite una representación equivalente con a lo sumo once resultados conjuntos entre éxito, fracaso y ausencia de financiación. La distribución de remuneración condicionada al éxito tiene a lo sumo nueve resultados. Se preservan la necesidad de financiación actual, ambos valores financieros optimizados en privado, la mezcla efectiva de esfuerzos, la participación del intermediario financiero y la utilidad del gestor.
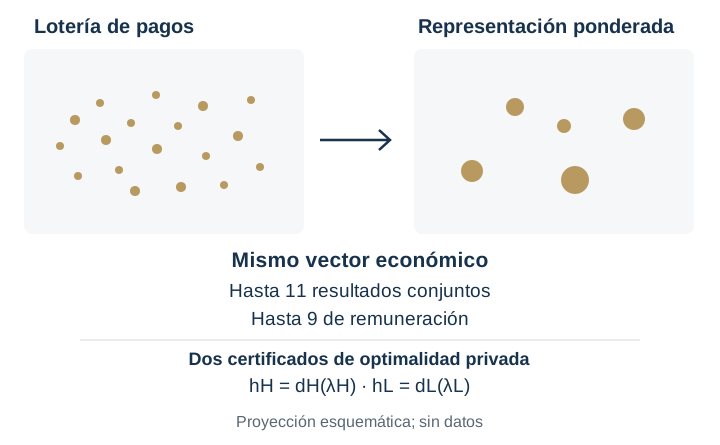
k ramas no vacías: a lo sumo k + 8 resultados conjuntos; con k = 3, a lo sumo 11. Remuneración: a lo sumo 9 resultados.
Ilustración
Proyección esquemática de un vector de momentos de mayor dimensión. El conjunto ponderado preserva diez cantidades, incluidos ambos certificados de optimalidad privada; la geometría y el tamaño de los puntos son ilustrativos.
Cómo funciona el resultado
Partimos de cualquier contrato factible, cuya lotería de pagos puede ser continua. Fijamos los precios, la mezcla de esfuerzos, el efectivo y el pago obligatorio de acceso. Para cada esfuerzo, resolvemos todo el problema financiero privado del gestor. Una cota dual alcanzada certifica que la cartera elegida es óptima.
Asociamos ambas carteras condicionadas al esfuerzo con el mismo sorteo de remuneración. Esta representación permite describir conjuntamente dos decisiones posibles: el gestor solo compra la cartera correspondiente al esfuerzo que realmente elige. Un vector finito reúne las probabilidades de las ramas, el coste de remuneración, las primas, los valores futuros obtenidos, ambas cotas de optimalidad y el beneficio del intermediario.
El teorema clásico de Carathéodory sustituye la media de ese vector por una combinación ponderada de un número finito de resultados posibles. Con tres ramas, diez coordenadas requieren a lo sumo once puntos. Cada rama sin remuneración necesita al menos uno, dejando como máximo nueve puntos de remuneración.
El paso decisivo consiste en preservar las cotas y los valores alcanzados. Tras la reducción, cada cartera elegida sigue alcanzando su cota superior: ninguna nueva desviación financiera privada resulta atractiva. Así se conservan conjuntamente la financiación, la participación del intermediario y la elección del esfuerzo. Disminuye el número de pagos posibles, mientras permanecen intactas las propiedades económicas relevantes.
Por qué el tipo sin riesgo no resume las condiciones de financiación
El coste de incentivar el esfuerzo en cada estado cambia la inversión posible, incluso con el mismo rendimiento sin riesgo.
Resultado formal
Considérense dos estados agregados equiprobables, utilidad terminal lineal del GP, probabilidades de éxito p = 4/5 con esfuerzo y p₀ = 2/5 sin él, producción de éxito 3D y beneficio privado (2/5)D sin esfuerzo. La riqueza es 1/10 y la capacidad de inversión 1; se elige esfuerzo alto cuando existe indiferencia.
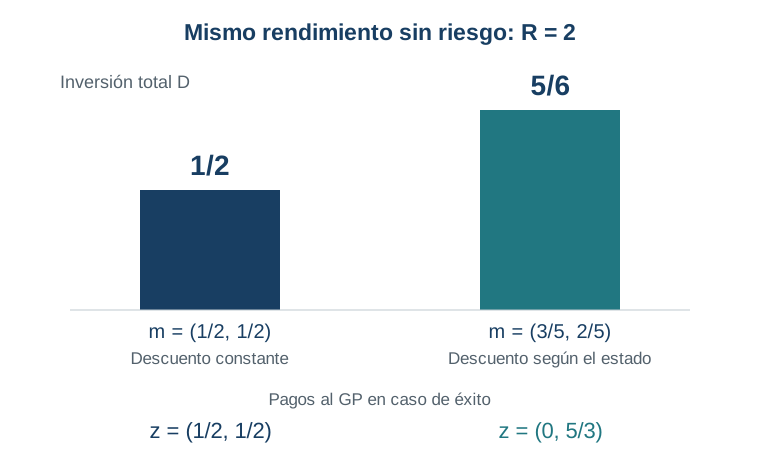
Con factores de descuento de los hogares m = (1/2, 1/2), la inversión total y el valor óptimos son (D*, J*) = (1/2, 2/5). Con m = (3/5, 2/5), son (5/6, 2/3), aunque R = 1/E[m] = 2 en ambos casos. Son óptimos condicionales a precios dados que incluyen ambas decisiones de esfuerzo. El capital externo de los LP es 2/5 y 11/15, respectivamente.
R = 2 en ambos casos · D*: 1/2 → 5/6 · J*: 2/5 → 2/3
Ilustración
Comparación exacta con riqueza 1/10 y precios dados. Las barras representan inversión total D; la aportación del GP es 1/10 en ambos casos. Los pagos están condicionados al éxito.
Cómo funciona el resultado
El primer paso es calcular la remuneración necesaria para inducir esfuerzo. En este ejemplo, la suma de los pagos en caso de éxito en ambos estados debe alcanzar al menos el doble de la inversión. Esos pagos incentivan al gestor, pero reducen los ingresos que puede comprometer ante los inversores.
Con factores de descuento constantes, remunerar al gestor cuesta lo mismo en cualquiera de los estados. La restricción de incentivos impone así un límite fijo a los ingresos comprometibles. Combinado con una riqueza propia de una décima, ese límite permite una inversión máxima de una mitad.
Cuando los factores dependen del estado, pagar en el segundo estado resulta más barato. El contrato con inversión de cinco sextos, aportación propia de una décima y pagos de éxito (0, 5/3) satisface tanto los incentivos como la participación de los inversores. Una cota obtenida de esas mismas restricciones demuestra que ningún otro contrato de esfuerzo alto consigue más.
Por último, se comparan las alternativas completas. Sin esfuerzo, la producción y el beneficio privado no permiten remunerar suficientemente a los inversores y superar el ahorro. Esto cierra la comparación global. El rendimiento sin riesgo conserva el descuento medio, pero pierde los precios relativos que determinan dónde resulta más barato incentivar al gestor.
Dos rondas de financiación, una empresa, un equilibrio
La inversión futura cambia las condiciones de financiación actuales porque los mismos propietarios conservan sus derechos entre rondas.
Resultado formal
En el juego de financiación de dos etapas, un gestor informado puede realizar pruebas, esperar, negociar financiación puente o emitir acciones. Incluso el rendimiento del tipo bajo supera el coste de la primera inversión; el inversor existente no puede cubrir solo la necesidad de fondos, dos inversores externos pueden garantizarla y un financiador distinto dispone de K para una segunda inversión determinista que paga Z > K.
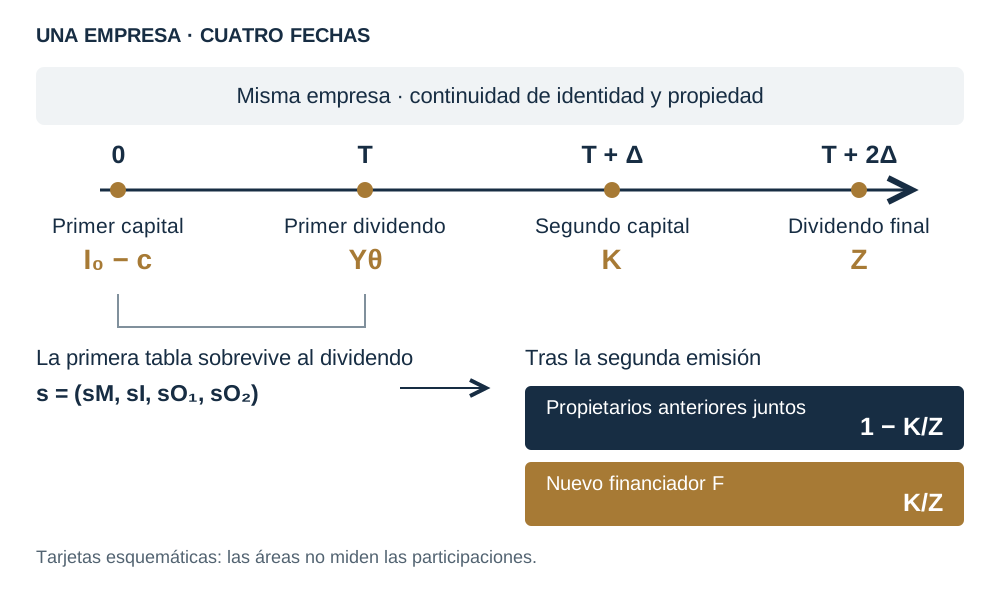
Para todo vector de parámetros del dominio indicado en la nota, un equilibrio bayesiano perfecto débil construido sobre historias completas proporciona a la misma empresa dos financiaciones primarias positivas y efectivamente desembolsadas con probabilidad uno: I₀ − c en 0 y K en T + Δ. La primera ronda es inmediata y agrupa ambos tipos. Su valoración incorpora el excedente futuro Z − K; el primer dividendo conserva las acciones y la segunda emisión vende la fracción K/Z. Aquí I₀ es el coste inicial, c el efectivo inicial de la empresa, T la fecha del primer pago y Δ el intervalo entre las fechas posteriores de financiación y pago.
Vθ = Yθ + Z − K; λ₂ = K/Z; participación conjunta de los propietarios anteriores = 1 − K/Z; P(dos financiaciones positivas de la misma empresa) = 1.
Ilustración
La misma empresa recibe I₀ − c en 0 y K en T + Δ. El primer dividendo respeta la primera tabla de capitalización; las acciones conservadas se diluyen solo al liquidarse la segunda emisión. Las tarjetas de propiedad son esquemáticas, sin áreas proporcionales.
Cómo funciona el resultado
Empecemos por la segunda inversión. Un financiador distinto ya posee el efectivo K necesario. Como el proyecto paga un Z conocido y superior a K, vender K/Z del capital devuelve exactamente su aportación. El gestor elige esta fracción mínima que permite financiarse, mientras los propietarios anteriores conservan conjuntamente el excedente Z − K. La financiación y el consentimiento en caso de indiferencia forman parte de la construcción.
Llevemos ese valor al primer momento. Cada acción de la primera ronda recibe su parte de Yθ y del excedente posterior. Por ello, la valoración es Vθ = Yθ + Z − K. La señal privada del inversor existente cambia su aportación: el precio común a ambos tipos incorpora el capital que los inversores externos suministran realmente en cada caso.
La prueba comprueba también las alternativas en cada historia. La construcción especifica respuestas financieras y creencias compatibles con las observaciones. Fuera de la ronda inicial, las pruebas consumen tesorería y la política fijada del inversor existente no ofrece financiación puente. Una cota de los pagos hace óptima la financiación inmediata; ningún puente aceptado por el gestor mejora el resultado del inversor existente.
Finalmente se unen ambas etapas. Aunque una desviación previa cambie la historia, la cota de la segunda ronda sigue siendo válida para las participaciones reales. Mantener esa historia y sustituir solamente la estrategia posterior permite descartar mejoras mediante un plan completo de dos etapas. Así, una única ley de equilibrio financia dos veces a la misma empresa.
Cómo los contratos orientan el capital hacia los emprendedores
Una oferta financiada determina la cola de candidatos; la capacidad real del mercado convierte esa cola en encuentros financiables.
Resultado formal
En la institución con capacidad de encuentro conservada, las señales privadas llegan después de las solicitudes. Supóngase que contratos precomprometidos y plenamente financiados implementan todo reparto (r, W − r), donde W > 0 es el excedente total del encuentro. Cada plaza tiene capacidad ℓ > 0, c = χℓ/(1 + ℓ), y los candidatos reciben utilidad bruta u.
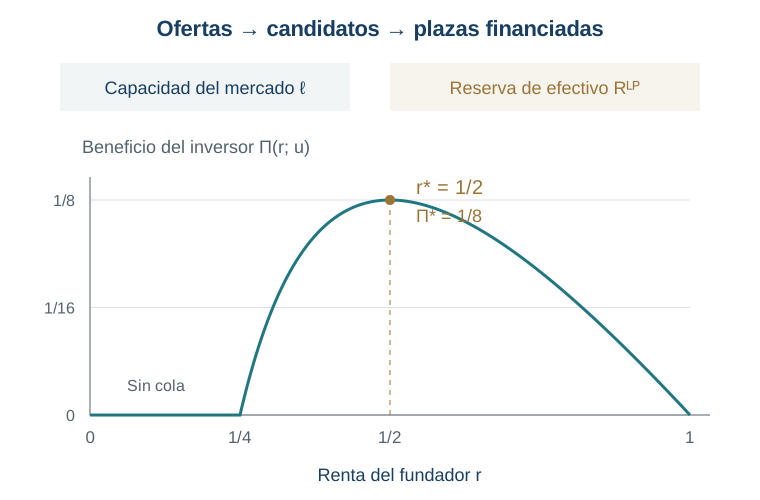
Para 0 < u < cW/ℓ, la única renta efectiva que maximiza Π(r;u) = (c − ℓu/r)₊(W − r) es r*(u) = √(ℓuW/c). Las ofertas sin cola producen cero, incluido r = 0. Si las masas A,F son positivas y las distribuciones continuas de costes G,J valen cero en cero y son positivas para todo argumento positivo, A G(u) = F J(Π*(u))q*(u) tiene exactamente una solución positiva. Esta determina las ofertas efectivas y la entrada. Aquí q*(u) = √(cℓW/u) − ℓ es la cola de candidatos por plaza financiada.
r*(u) = √(ℓuW/c) · Π*(u) = (√(cW) − √(ℓu))²
Ilustración
Ejemplo normalizado exacto: ℓ = χ = W = 1, c = 1/2 y u = 1/8. La oferta óptima es r* = 1/2, con q* = 1 y Π* = 1/8. Capacidad de encuentro y reservas financieras son recursos distintos.
Cómo funciona el resultado
Primero se determina cuánto puede repartir un contrato tras el encuentro. Al consolidar los pagos reales y el compromiso financiado de los LP, las remuneraciones quedan limitadas por el excedente W. Un contrato que asegura los costes de información alcanza cada reparto, incluso cuando las pruebas fallan. La utilidad prometida cuenta así con fondos reales.
Después se traducen las ofertas en solicitudes. Como la información privada llega tras la elección de mercado, todos los candidatos comparten la misma probabilidad previa. Su indiferencia implica la cola q = (cr/u − ℓ)₊. Una renta más generosa atrae más emprendedores y aumenta la probabilidad de ocupar la plaza. Cada mercado aporta capacidad física proporcional a sus plazas; una nueva etiqueta contractual no crea capacidad ni efectivo.
El financiador compara esa mayor probabilidad con el menor excedente que retiene. Donde la cola es positiva, la diferencia entre el beneficio máximo y el de cualquier oferta es exactamente c(r − r*)²/r. Esta pérdida cuadrática prueba el óptimo global. Las ofertas sin candidatos producen cero y son estrictamente inferiores.
Finalmente, cada participante entra si la remuneración cubre su coste no pecuniario. La oferta de emprendedores crece débilmente con la utilidad de solicitar, mientras que la demanda de plazas multiplicada por la cola decrece estrictamente. Ambas curvas se cruzan una vez, dando una entrada positiva y única en términos efectivos. Distintos contratos pueden implementar el mismo reparto.
La información puede sostener la financiación de capital de riesgo en toda la economía
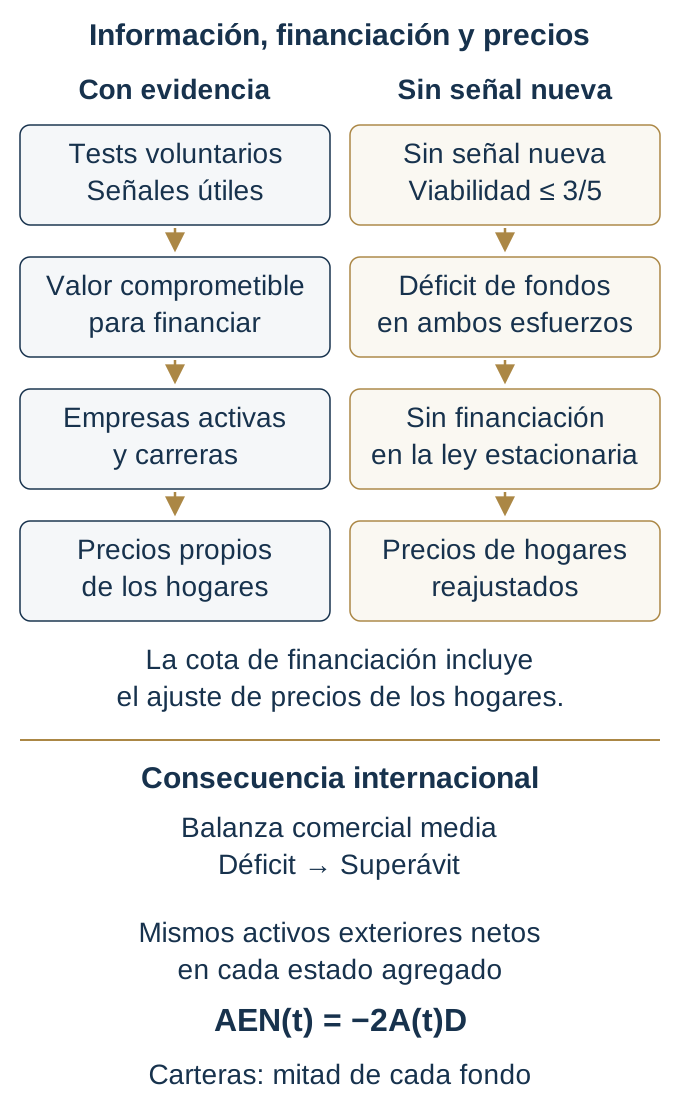
Una economía estacionaria común conecta la evidencia con la financiación y los precios de los hogares, y muestra por qué eliminar toda información nueva puede detener la inversión incluso cuando los precios se ajustan.
Resultado formal
Consideremos la economía de dos países especificada en la nota, con un pequeño sector de capital de riesgo (masa de nuevos GP por país: 0 < ε ≤ 10⁻⁶), carreras finitas de los gestores GP, evidencia voluntaria, tesorería acotada y efectivamente financiada, capacidad de emparejamiento conservada y dos fondos nacionales. La utilidad monetaria de los GP y de los propietarios de evidencia que se retiran está indexada a la productividad; los hogares tienen utilidad logarítmica. La productividad A es positiva y acotada, el choque nacional d está acotado por 1/4 y tiene media condicional cero, y las innovaciones macroeconómicas son independientes de los experimentos físicos de las empresas.
Para las poblaciones, costes de entrada y pequeña brecha positiva de dotaciones nacionales D especificados, con μ = E[A] y η = E[Ad] > 0, existe un equilibrio estacionario común con financiación activa e información endógena. Al eliminar los tests y toda señal nueva de viabilidad, dejando una probabilidad de viabilidad de como máximo 3/5, toda asignación real estacionaria de la misma clase acotada es inactiva, incluidas las que dependen de la historia agregada. Su equilibrio se construye con sus propios precios de los hogares y continuaciones efectivamente financiadas ante propuestas fuera del equilibrio.
Sea f > 0 la escala activa de las cohortes productivas exitosas, manteniendo la misma brecha primitiva D < 2fη/μ. Con las carteras seleccionadas, que contienen la mitad de cada fondo, la balanza comercial media pasa del déficit al superávit, mientras que los activos exteriores netos son idénticos en cada estado agregado.
Mecanismo de la economía común especificada. El panel inferior muestra por separado la consecuencia para las cuentas internacionales, con las carteras seleccionadas y en la región de signos indicada; no se asignan magnitudes agregadas.
Cómo funciona el resultado
Empecemos por la economía activa. La evidencia adquirida voluntariamente puede elevar la probabilidad de viabilidad lo suficiente para sostener un contrato realmente financiado. Las políticas óptimas de los GP jóvenes y séniores generan las empresas, los pagos y el consumo que determinan los precios. Una probabilidad óptima de entrada de los fundadores equilibra las solicitudes.
Eliminemos después los tests y toda señal nueva de viabilidad, manteniendo la comunicación y las propuestas de financiación. Los recursos de los hogares siguen acotados en cualquier economía candidata: las carreras, los vencimientos y las obligaciones efectivamente garantizadas son finitos. Oportunidades idénticas y utilidad logarítmica implican el mismo consumo para ambos hogares y acotan los precios de cada asignación candidata.
Ese ajuste de precios no compensa el techo de viabilidad de tres quintos. Bajo cada esfuerzo, el valor productivo esperado es inferior al coste de inversión; la comparación con esfuerzo bajo incluye también el beneficio privado. Al sumar las cuentas reales del GP, la tesorería y el intermediario, las transferencias internas se cancelan. El seguro privado y las subvenciones entre historias no crean los recursos que faltan.
Los GP recién nacidos sin riqueza rechazan entonces la financiación, y las vidas finitas eliminan las antiguas cohortes productivas de la asignación estacionaria. Cada propuesta fuera del equilibrio conserva una continuación realmente financiada antes de que la rechace un financiador con pérdidas. La producción básica determina los nuevos precios. La misma brecha de dotaciones conserva los activos exteriores netos estado por estado; la desaparición de los flujos empresariales invierte la balanza comercial media.